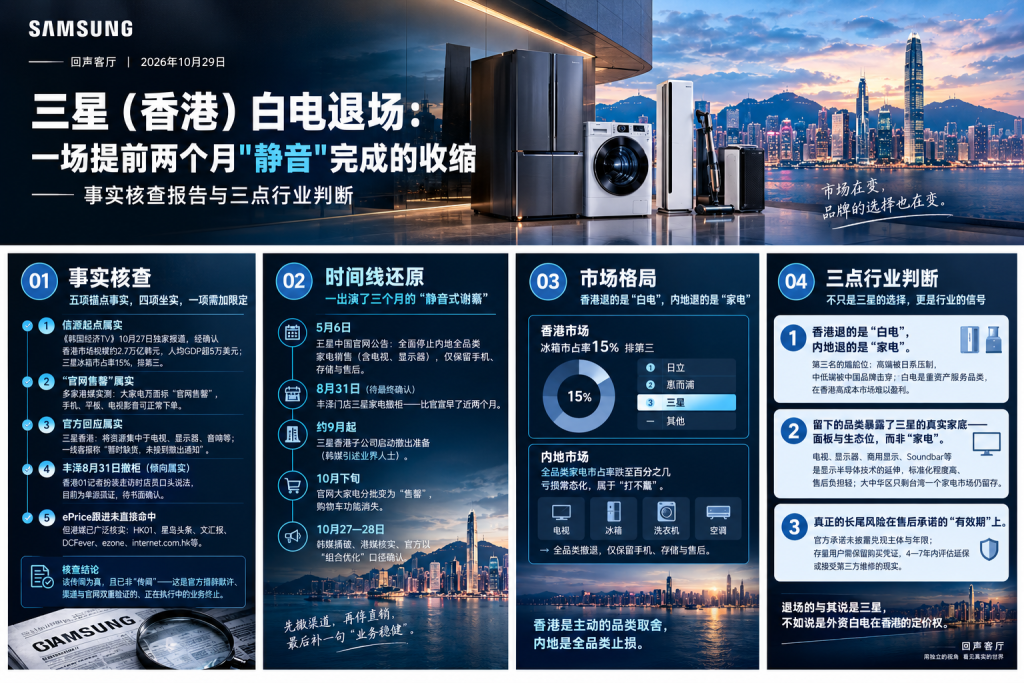
一、事实核查:五项锚点事实,四项坐实,一项需加限定
1. 信源起点属实。 《韩国经济TV》10月27日刊发独家报道(记者金仁哲),明确表述为”经确认”(확인):三星线上商城已停止冰箱、洗衣机、空调、吸尘器等生活家电销售,并指出5月内地撤退计划实际上把香港一并纳入。报道同时给出关键数据:香港家电市场规模约2.7万亿韩元(约合150亿港元级),人均GDP超5万美元;2025年三星冰箱市占率15%,位列日立、惠而浦之后居第三。来源
2. “官网售罄”属实,且是本次最硬的物证。 多家港媒记者实测:文汇报记者确认Bespoke AI冰箱、Bespoke AI 9kg前置洗衣机、Bespoke Jet Fit吸尘器等页面均标”官網售罄”,而手机、平板、电视影音可正常下单;星岛记者发现大型家电已无”加入购物车”功能。文汇报、星岛 ——”卖剩下,而不是下架页面”,页面保留但只读,这是清库收尾阶段的典型形态,而非临时缺货。
3. 官方回应属实,但读法有讲究。 三星香港书面回应原文:”业务稳健,一直持续评估并调整产品组合……现正将资源集中于发展电视、显示器、音响产品、商用显示器及流动通讯装置。我们将维持已售产品的售后服务、保养及维修支援。”AAStocks 值得注意的是:官方始终不说”撤出/退出”四个字;而韩媒转述的官方热线客服却称”暂时缺货、未接到任何撤出通知”——一线客服与法人口径脱节,恰恰说明这是一次自上而下、控制信息披露节奏的撤退。
4. 丰泽8月31日撤柜——倾向属实,但目前是单源孤证。 “三星家电已于今年8月31日正式撤出香港门店”出自香港01记者扮装走访时丰泽店员的口头说法,经IT之家等转引广泛传播,但未见丰泽官方公告或书面确认。IT之家 作为分析师我不因孤证否定它:8月底撤柜与”官网逐步售罄”、”5月计划已含香港”在时间逻辑上完全自洽。倾向采信,待丰泽或渠道函证最终确认。
5. 一处技术性修正:你提供的说法里”ePrice跟进”,我在本次检索中未能直接命中ePrice原文;但跟进名单可扩充为:HK01、星岛头条(含两篇,其二是经济学者专访)、香港文汇报、DCFever、ezone、internet.com.hk。”港媒相继核实”这一总体判断成立。
核查结论:该传闻为真,且已非”传闻”——这是得到官方措辞默许、渠道与官网双重验证的、正在执行中的业务终止。
二、时间线还原:一出演了三个月的”静音式谢幕”
- 5月6日:三星中国官网公告全面停止内地全品类家电销售(含电视、显示器),仅保留手机、存储与售后;
- 8月31日(待最终确认):丰泽门店三星家电据称撤柜——比官宣早了近两个月;
- 约9月起:三星香港子公司启动撤出准备(韩媒引述业界人士);
- 10月下旬:官网大家电分批变为”售罄”、购物车功能消失;
- 10月27—28日:韩媒捅破、港媒实地核实、官方以”组合优化”口径确认。
先撤渠道、再停直销、最后补一句”业务稳健”。这不是危机公关,是教科书式的低摩擦收尾:把对消费者和渠道的扰动降到最低,把舆论声量也降到最低。
三、三点判断
判断一:香港退的是”白电”,内地退的是”家电”——两套完全不同的逻辑。
5月内地是全品类溃退后的止损(彩电市占率跌到百分之几、亏损常态化,属于”打不赢”);香港则是主动的品类取舍——三星冰箱市占率15%排第三,产品并不失败。但第三名恰是尴尬位:高端被日立、惠而浦(乃至日系多品牌)压制品牌溢价,中低端被中国品牌的性价比与跨境直邮击穿,而白电是重资产服务品类——仓储、搬运、上楼层安装、维修网络,在香港这种租金人工高地全是”三不像”成本(星岛专访中李兆波的分析我基本认同)。退掉它不是败,是把不可能赚钱的第三名变现为不可能再亏的成本。
判断二:留下的品类暴露了三星的真实家底——面板与生态位,而非”家电”。
电视、显示器、商用显示、Soundbar留在香港,因为这些是显示半导体技术的延伸,标准化程度高、单件体积售后负担轻,且电视全球第一的位置仍在(尽管TCL、海信已完成合围)。白电对三星从来只是”面板生意的陪伴品类”。由此可推:大中华区只剩台湾一个家电市场仍留存,三星在文化圈最腹地完成了销售版图重构,但这是收缩半径,不是收缩决心——其全球家电、欧美市场没有任何对应信号。把”三星要退出全球家电”作为叙事,目前没有证据。
判断三:真正的长尾风险在售后承诺的”有效期”上。三星中国内地前车之鉴——停售不等于服务永续,配件供应和网点收缩才是存量用户三年后要面对的。官方”已售产品保养维修不变”的承诺,兑现主体与年限均未披露。我给出的消费者备忘:存量机器保留购买凭证,制冷/洗涤类大件在故障高发的第4—7年内,认真评估官保到期后即购买延长保修,或接受届时可能需第三方维修的现实。这对港内约55亿港元级(按台数折算)的存量白电用户,比撤场新闻本身重要得多。
四、对行业的连锁含义(前瞻,非结论)
- LG是最该被追问的下一个。韩系白电在港面临同一套成本结构、同一个第三名困局,只是份额更低;若LG跟进,日系(日立/三菱/松下)与欧美(惠而浦/伊莱克斯)将让出高端货架的中段。
- 对中国品牌是”补位机会”也是”合规考题”:内地电商直购已在分流港人白电消费,立法会议员邵家辉点出的”四电一脑”生产者责任差异,意味着行货渠道与跨境水货成本天然不对等——中国高端品牌(卡萨帝、COLMO、海信系)若借三星腾出的第三名席位进逼,需要回答的恰是”为什么港人该买行货”。
- 外资家电”亚洲发达市场溢价”叙事正在补完:欧美市场外资品牌仍居主流,但华语区(内地→香港→潜在台湾)已连续出现”高端溢价不成立”的判例。这不全是产品问题——更是中国供应链把全球家电的成本锚点整体压低后,任何”没有技术独占项”的品类都在被重新定价。
结语
“三星(香港)白电正在有序退场”——这句话每个字都经得起核查,唯”有序”二字最好再加一层注释:所谓有序,是对三星自己有序;对市场,是一声被压低的关门声。渠道8月底已清空、官网挂着售罄、官方说”稳健”,三个动作同框出现时,答案其实已经写完了。白电这门”重服务、低毛利、无独占技术”的生意,三星在高成本小微市场算不过来账,中国品牌算得过来——退场的与其说是三星,不如说是外资白电在香港的定价权。
(未决事项:丰泽撤柜的渠道书面确认、ePrice原文定位、保修承诺的执行主体与年限,本厅将继续跟踪。)
发表回复